בטחונות בשכירות – הגנה על ההון ושקט נפשי לשוכר ולמשכיר כאחד
ביום חמישי בערב ישבתי במשרד בבת ים עם משקיע שקנה דירת שלושה חדרים ברחוב בלפור, מרחק חמש דקות הליכה מהים. השיפוץ הסתיים, השוכר הפוטנציאלי הראשון הגיע עם תלושי שכר יפים וביטחון עצמי, והוויכוח הראשון התפוצץ תוך רבע שעה סביב סעיף הבטחונות. בעל הדירה ביקש ערבות בנקאית של שלושים אלף שקלים יחד עם שטר חוב ושני ערבים, והשוכר הודיע שהוא לא מוכן לנעול חסכונות בבנק בשביל לגור בדירה שכורה. המפגש הזה כמעט התפרק סתם, למרות ששני הצדדים היו הגונים ורצו את אותה עסקה.
החיכוך הזה מתרחש כמעט בכל עסקת שכירות במרכז, מחולון ועד יפו, משום שכל צד מסתכל על ביטחון מזווית הפוכה לגמרי. בעל הנכס חושש מחודשים ללא תשלום או מנזק כבד למבנה, והשוכר חושש לתת כוח בלתי מוגבל לאדם זר שיכול לפגוע לו בחשבון הבנק. כשפועלים בלי להבין את הסיכונים והתקנות, הדיון גולש מהר מאוד למאבק אישי במקום להישאר חישוב כלכלי קר.
כשמכירים את מנגנוני ההגנה הנהוגים בחוזי שכירות בישראל ואת תקרות החוק, אפשר לבנות סט בטוחות מאוזן ששומר על ההון שלכם בלי לטרפד את העסקה.
במאמר זה
- מהם בטחונות שכירות ואיזה תפקיד הם ממלאים בגידור סיכונים של שוכרים ומשכירים
- תקרות החוק לגובה הבטוחה הכספית וההבדל בין בטוחה כספית לבטוחה שאינה כספית
- הסיכונים הטמונים בשטרי חוב, ערבים אישיים וערבויות בנקאיות, והדרכים להגביל אותם
- המועד החוקי להחזרת הבטחונות, העילות המותרות למימוש והטיפול בבלאי סביר
- השוואה בין ארבע הבטוחות המרכזיות ומתווה מאוזן לדירת מגורים רגילה
- טקטיקות משא ומתן והצעדים המשפטיים הזמינים אם המשכיר מסרב להחזיר את הכסף
תוכן עניינים
- מה זה בטחונות בשכירות ולמה הם קריטיים לניהול סיכונים
- כמה בטחונות מותר לדרוש לפי חוק שכירות הוגנת
- מה ההבדל בין בטוחה כספית לבין בטוחה שאינה כספית
- מהו ערבון שכירות ומה ההבדל בינו לבין פיקדון רגיל
- תוך כמה זמן המשכיר מחויב להחזיר את הבטחונות בסיום השכירות
- מתי מותר למשכיר לממש את הבטחונות ובאילו תנאים
- למה שטר חוב שכירות מסוכן כל כך לשוכר?
- האם כדאי להסכים לדרישה של שטר חוב עם שני ערבים
- מתי כדאי להשתמש בערבות בנקאית ומתי היא מכבידה מדי
- כמה עולה ערבות בנקאית לשכירות ומה המחיר האמיתי שלה
- איך להשתמש נכון בצ'ק ביטחון לרשויות ולנזקים
- איזה תפקיד יש למתווך או לחברות כמו רימקס בקביעת הבטחונות?
- איזה סוג בטוחה הכי מתאים לעסקה שלכם
- אילו בטחונות סביר לדרוש בדירת מגורים רגילה?
- איך לנהל משא ומתן על בטחונות בלי לפוצץ את העסקה
- אילו צעדים לנקוט אם המשכיר מסרב להחזיר את הבטחונות?
- בדיקה מעשית של סעיף הבטחונות לפני חתימת החוזה
- שאלות נפוצות על בטחונות בשכירות
מה זה בטחונות בשכירות ולמה הם קריטיים לניהול סיכונים
בטחונות בשכירות הם ארגז כלים משפטי ופיננסי שנועד לגדר הפסדים כספיים במקרה שבו אחד הצדדים מפר את תנאי ההסכם. הכלים האלה לא נועדו להעניש את השוכר. תפקידם להבטיח פיצוי מהיר כשמצטבר חוב בדמי השכירות, כשנגרם הרס מכוון לנכס או כשנשארו חשבונות עירייה וחשמל פתוחים אחרי הפינוי. בלי בטוחה ברורה, המשכיר נאלץ לפתוח בהליכים משפטיים ארוכים בבתי משפט שעולים אלפי שקלים ונמשכים חודשים רבים.
אבל יש הבדל יסודי בין בטוחה שתופסת כסף נזיל של השוכר כבר ביום החתימה על החוזה לבין התחייבות כספית עתידית שמופעלת רק כשמשהו משתבש. כסף מוקפא מעניק שקט נפשי מלא לבעל הדירה, אך הוא חונק את הנזילות של השוכר ופוגע בתשואה האלטרנטיבית של הונו. לעומת זאת, התחייבויות עתידיות שאינן דורשות ריתוק הון שומרות על חופש הפעולה הכלכלי, אך גבייתן דורשת מאמץ נוסף אם היחסים עולים על שרטון.
כשבוחנים את העסקה מנקודת מבט של משקיע זהיר, ניהול נכון של בטחונות שכירות מונע סכסוכים יקרים ומייצר יציבות תזרימית לאורך שנים. אנשי מקצוע שמובילים עסקאות מורכבות ניגשים תמיד לניהול סיכונים ותכנון כלכלי בצורה מובנית, כדי שכל סעיף בחוזה יישען על נתונים ועל המציאות המשפטית ולא על רגשות חולפים.
כמה בטחונות מותר לדרוש לפי חוק שכירות הוגנת
לחלק מהבטוחות קובע החוק הישראלי תקרת ברזל ברורה, שאינה תלויה בשיקול הדעת של הצדדים. לפי התיקון לחוק השכירות והשאילה, גובה ערובה הכרוכה בהוצאה כספית ישירה מצד השוכר מוגבל לסכום הנמוך מבין שלושה חודשי שכירות ושליש מכל דמי השכירות לתקופת החוזה כולה.
הכלל הזה מתבהר בקלות באמצעות דוגמה מספרית פשוטה. נניח ששכרתם דירה ברחוב יוספטל בבת ים בדמי שכירות חודשיים של 5,000 ש"ח בחוזה סטנדרטי לשנים עשר חודשים. שלושה חודשי שכירות הם 15,000 ש"ח, ואילו סך השכירות לשנה כולה עומד על 60,000 ש"ח ושליש ממנו הוא 20,000 ש"ח. החוק דורש לבחור בסכום הנמוך מביניהם, ולכן התקרה החוקית המרבית לבטוחה כספית בעסקה זו היא בדיוק 15,000 ש"ח.
המגבלה הזו חלה על כל ערובה שמחייבת הוצאת כסף מהכיס, כמו הפקדת מזומן ישירה או הנפקת ערבות בנקאית שדורשת עמלות וסגירת פיקדון. כדאי להכיר את הוראות חוק השכירות והשאילה המגינות על שוכרים מפני נעילת סכומי עתק ללא הצדקה מסחרית.
מה ההבדל בין בטוחה כספית לבין בטוחה שאינה כספית
ההבחנה המרכזית במשא ומתן על חוזה שכירות עוברת בין כלים שמרוקנים את חשבון הבנק בהווה לבין מסמכים שמטילים אחריות משפטית על העתיד. בטוחה כספית מחייבת את הדייר להיפרד מהונו כבר במעמד מסירת המפתח, ומקנה למשכיר כוח גבייה מיידי ללא מתווכים. בטוחה שאינה כספית, כמו התחייבות אישית או כתב ערבות, אינה דורשת תשלום מראש אך מאפשרת לבעל הנכס לפתוח בהליכי הוצאה לפועל אם החוזה מופר ברגל גסה.
אז למה ההבדל הזה קריטי עבורכם ליד שולחן הדיונים? משום שתקרת שלושת החודשים שנקבעה בחוק חלה אך ורק על בטוחות כספיות ישירות. שטרות חוב וערבים אישיים אינם כפופים לאותה מגבלה מספרית מדויקת, ודווקא בהם בעלי בתים נוטים לדרוש סכומים מופרזים של עשרות אלפי שקלים ללא הצדקה. שוכר זהיר צריך לדעת לאזן בין שני המסלולים הללו כדי לא למצוא את עצמו כבול מכל הכיוונים.
מהו ערבון שכירות ומה ההבדל בינו לבין פיקדון רגיל
שוכרים ומשקיעים מתחילים משתמשים לעיתים במונח ערבון שכירות כדי לתאר כל סכום כספי שעובר בין הצדדים לפני קבלת המפתח, אבל כדאי לעשות סדר במושגים. ערבון במקורו נועד להפגין רצינות בעת הגשת הצעה לנכס כדי שבעל הדירה יקפיא את השיווק עד החתימה. לעומת זאת, פיקדון כספי הוא סכום שמועבר במעמד חתימת החוזה ונשאר שמור לאורך כל תקופת המגורים לצורך הבטחת התחייבויות השוכר.
שוכר שמוסר מזומן או מעביר כסף לחשבון הפרטי של המשכיר בלי הגדרות ברורות בחוזה לוקח סיכון גדול. אם הכסף נבלע בחשבון העובר ושב של בעל הנכס, הוא עלול להתבזבז, ובבוא היום המשכיר יתקשה להשיב אותו בגלל בעיות תזרימיות אישיות. הפקדת מזומן ישירה יוצרת נקודת תורפה חמורה לשוכר.
כדי לגדר את הסיכון, דרשו סעיף מפורט בחוזה שקובע היכן יישמר הכסף, בחשבון נאמנות ייעודי או בפיקדון סגור. החוזה חייב לציין במדויק את המועד האחרון להשבת הכסף ואת העילות הבלעדיות שמאפשרות למשכיר לגעת בסכום המופקד.
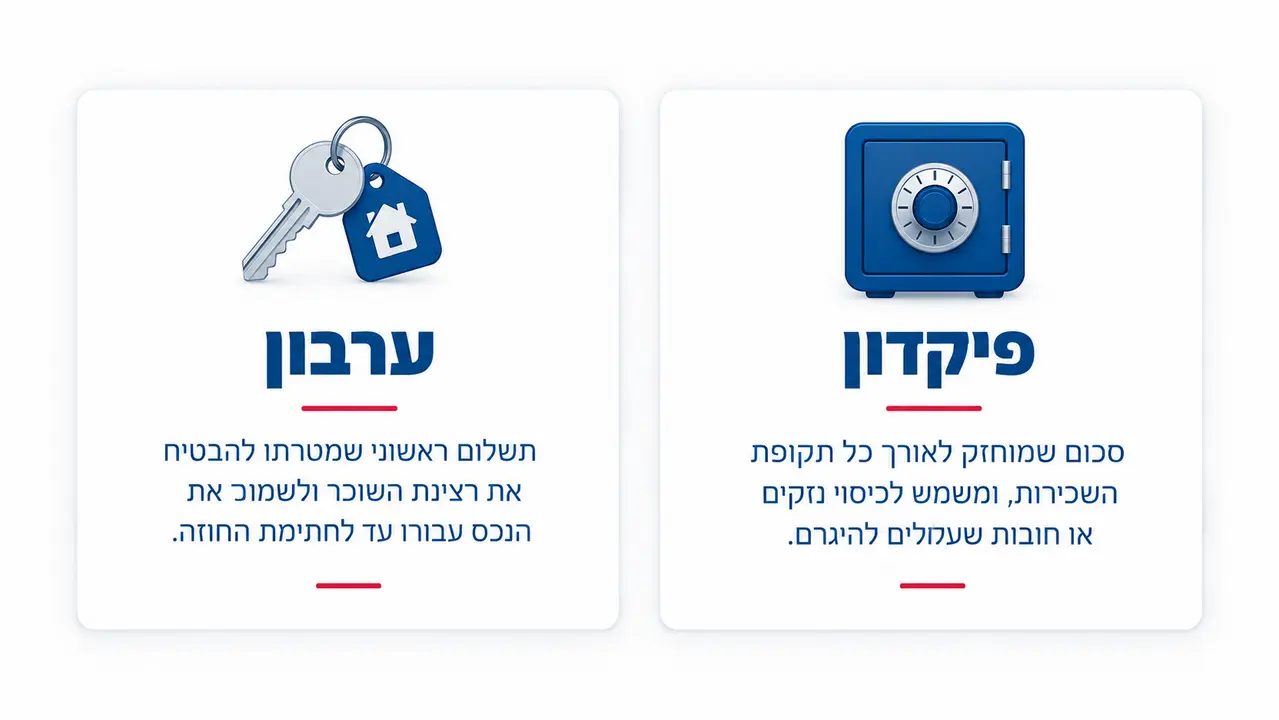
ערבון שכירות מול פיקדון – סדר במושגים לפני החתימה על החוזה
תוך כמה זמן המשכיר מחויב להחזיר את הבטחונות בסיום השכירות
המועד החוקי להשבת הבטחונות נקבע לרוב על שישים ימים מיום פינוי הדירה והחזרת החזקה לידי בעל הבית, או עד למועד שבו נפרעו כל החובות שתלויים ועומדים נגד השוכר. בתקופת ההמתנה הזו מגיעים החשבונות הסופיים מחברת החשמל, מספקי הגז, מתאגיד המים וממחלקת הארנונה בעירייה. חשבונות אלה מופקים בדרך כלל אחת לחודשיים, ולכן המשכיר זקוק למרווח זמן כדי לוודא שלא הושארו חובות על שמו.
גם השוכר יכול לקצר מאוד את ההמתנה אם הוא מנהל נכון את יום המסירה. במקום להמתין לחשבונות בדואר, כדאי להעביר שמות בעירייה ובחברת החשמל כבר בבוקר הפינוי, לרשום את מספרי המונים בפרוטוקול העזיבה ולשלם את יתרת החוב באמצעות כרטיס אשראי. ברגע שמציגים לבעל הדירה אסמכתאות גמר חשבון מכל הספקים, נשמטת העילה להחזקת הבטחונות והוא מחויב להחזירם במקום.
מתי מותר למשכיר לממש את הבטחונות ובאילו תנאים
החוק מתיר למשכיר לממש בטוחה רק בארבעה מקרים מוגדרים שבהם נגרם נזק כספי אמיתי שהשוכר לא תיקן. המשכיר רשאי לממש כשהשוכר מפגר בדמי השכירות או לא משלם אותם, כשהוא לא מתקן תוך זמן סביר ליקויים שהוא אחראי להם אחרי שקיבל התראה כתובה, כשנשארו חובות פתוחים על תשלומים שוטפים של הנכס בתקופת השכירות וכשהשוכר מסרב לפנות את הדירה במועד שנקבע בסוף החוזה.
לעומת זאת, קיזוז בגין בלאי סביר הנובע משימוש רגיל וטבעי בנכס הוא מהלך פסול ואסור לחלוטין לפי החוק. שחיקה קלה של הצבע על הקירות, טפטוף מברז ישן עקב אבנית, או סדק שנוצר באריח רצפה בגלל תזוזות מבנה אינם מאפשרים לגעת בכספי הדייר. בלאי טבעי של דירה מוטל תמיד על כתפי המשכיר כחלק מאחזקת הנכס שברשותו.
לפני כל חילוט מחויב המשכיר להעביר לשוכר הודעה מפורטת בכתב המציינת את מהות ההפרה ואת הסכום הנדרש לתיקונה. עליו להעניק לשוכר שהות סבירה של לפחות שבוע עד שבועיים להסדיר את הנושא באופן עצמאי לפני שהוא נוגע בכספי הפיקדון או פונה לבנק.
למה שטר חוב שכירות מסוכן כל כך לשוכר?
שטר חוב שכירות הוא מסמך סחיר שמטיל על עושה השטר התחייבות בלתי מותנית לשלם סכום נקוב לאדם שהשטר לפקודתו. היתרון העצום שלו עבור בעל הדירה, והסכנה הגדולה לשוכר, נעוצים במעמדו המשפטי. אם מתגלעת מחלוקת, בעל הבית אינו נדרש להגיש תביעה אזרחית רגילה ולהוכיח נזקים לאורך חודשים, אלא מגיש את השטר ישירות ללשכת ההוצאה לפועל כמו צ'ק שחזר.
המהלך הזה הופך מיד את נטל ההוכחה ומציב את השוכר בעמדת מגננה קשה. במקום שבעל הנכס יוכיח שאכן נגרם לו נזק, השוכר נאלץ להגיש התנגדות לביצוע שטר בתוך שלושים ימים ולשכנע רשם משפטי מדוע אין לגבות ממנו את הכסף. אם השוכר מפספס את מועד התגובה או אינו מנסח את התנגדותו באופן מקצועי, חשבונות הבנק שלו ורכבו עלולים להיחסם בעיקולים מיידיים.
איך מגבילים שטר חוב שכירות בצורה בטוחה
הפחתת הסיכון של שטר חוב דורשת הקפדה על כללים פשוטים אך קריטיים במעמד החתימה. אל תסכימו לעולם לחתום על שטר חוב חלק שאינו כולל סכום נקוב ברור. השארת שורת הסכום ריקה מעניקה למחזיק השטר צ'ק פתוח שיכול להפוך לתביעה על סך מאה אלף שקלים בעקבות ויכוח פעוט.
הגבילו את גובה השטר לשלושה או ארבעה חודשי שכירות לכל היותר, ורשמו על השטר עצמו בכתב יד ברור או בחותמת ששטר זה ניתן לביטחון בלבד במסגרת חוזה שכירות מיום פלוני ושאינו סחיר. רישום שמו המדויק של המשכיר בשורת המוטב מונע העברה של השטר לידי צדדים שלישיים בשוק האפור.
האם כדאי להסכים לדרישה של שטר חוב עם שני ערבים
דרישה מצד בעל דירה לקבל שטר חוב שהדייר חתם עליו ושמגובה גם בשני ערבים בעלי הכנסה יציבה היא תופעה נפוצה בערי המרכז. אבל מבחינה כלכלית מדובר במקרים רבים בהכבדה כפולה ומיותרת שנקראת בשפה המקצועית אובר-קולטרליזציה. כשמחברים שטר שניתן לגבייה בהוצאה לפועל עם התחייבות של קרובי משפחה, מייצרים חשיפה כלכלית רחבה שיכולה להכניס מעגל שלם של אנשים למצוקה משפטית.
חתימה של הורים או חברים כערבים על שטר חוב חושפת אותם ישירות לעיקולים אם מתעוררת מחלוקת קשה סביב פינוי הדירה או ליקויי צנרת. המשכיר יכול לבחור לפעול ישירות נגד הערב בעל השכר הגבוה ביותר במקום להתעמת עם השוכר עצמו. זהו מחיר אישי ונפשי כבד שלא תמיד מוצדק עבור שכירת דירת מגורים פשוטה.
במשא ומתן כדאי להציע חלופות הגיוניות ששומרות על ביטחונו של בעל הנכס בלי לערב אנשים נוספים. אפשר להציע שטר חוב אישי בלבד עם סכום מוגבל וברור, או לחלופין תוספת של חצי חודש בפיקדון כספי במקום לגרור ערבים חיצוניים. שקיפות מלאה לגבי יציבות התעסוקה שלכם תרגיע בעלי בתים רבים ותייתר את הדרישה המכבידה.
שטר חוב עם שני ערבים – הכבדה כפולה שכדאי לבחון בזהירות
מתי כדאי להשתמש בערבות בנקאית ומתי היא מכבידה מדי
ערבות בנקאית נחשבת לכלי ההגנה האולטימטיבי עבור משכיר משום שהיא התחייבות אוטונומית של הבנק להעביר כספים לפי דרישה ראשונה. הבנק אינו בודק מי צודק בסכסוך, אינו שומע טענות על קירות רטובים או תיקונים שהתעכבו, ואינו ממתין להכרעת בית משפט. ברגע שבעל הנכס מגיש את טופס הדרישה המקורי לסניף, הכסף מועבר ישירות לחשבונו תוך מספר ימי עסקים.
עבור השוכר, לעומת זאת, מדובר בכלי הנוקשה והמכביד ביותר שקיים בשוק. מלבד חוסר היכולת לעצור את המימוש במקרה של דרישה לא מוצדקת, הכלי הזה נועל חלק ניכר מההון האישי. ערבות בנקאית אוטונומית הופכת את השוכר לחסר אונים מול סחטנות של בעל נכס שאינו ישר.
השימוש בערבות בנקאית מוצדק בעיקר בדירות יוקרה שבהן שכר הדירה עולה על עשרת אלפים שקלים בחודש, או כשמדובר בנכסים מסחריים מורכבים. בדירת מגורים רגילה של ארבעה חדרים בחולון או בבת ים, העלויות והפגיעה בתזרים הופכות את הכלי הזה ללא כדאי עבור הדייר.
מתלבטים? דברו עם מתן עזרא מרימקס אקסטרה
כמה עולה ערבות בנקאית לשכירות ומה המחיר האמיתי שלה
העלות הישירה של הנפקת ערבות בנקאית כוללת עמלת הקמה חד-פעמית ועמלת ניהול שנתית שנעות בדרך כלל בין שניים לחמישה אחוזים מסכום הערבות הכולל. עבור ערבות של עשרים אלף שקלים, השוכר משלם לבנק בין 400 ל-1,000 ש"ח בכל שנה רק עבור החזקת המכתב אצל בעל הדירה. סכום זה יורד לטמיון ואינו מוחזר לשוכר בסיום תקופת החוזה.
אבל המחיר האמיתי והכבד יותר טמון בעלות האלטרנטיבית של הכסף המרותק. כדי להנפיק את הערבות, הבנק דורש מהשוכר לנעול סכום מזומן זהה בפיקדון סגור עם ריבית אפסית, או לחלופין תופס לו את מסגרת האשראי בחשבון העובר ושב. המשמעות היא שלאורך כל שנת המגורים השוכר לא יכול להשתמש בכספו לחיסכון מניב, להשקעות או אפילו להוצאות בלתי צפויות של המשפחה.
איך להשתמש נכון בצ'ק ביטחון לרשויות ולנזקים
שיקי ביטחון שנמסרים עבור עיריית בת ים, חברת החשמל, תאגיד המים או חברת הגז נועדו להבטיח שלא יישארו חובות צריכה שוטפים לאחר עזיבת הדייר. חובות כאלה עלולים לרבוץ על הנכס ולמנוע חיבור שירותים לשוכר הבא, ולכן בעלי דירות רבים מבקשים את ההמחאות האלה כדי להסיר דאגה מליבם.
כדי ששיקים אלה לא ישמשו לפירעון חובות שאינם קשורים לעסקה, חובה להקפיד על שלושה כללי זהירות בעת מילוי השדות. יש לרשום במדויק את שמו של הגוף המוסמך בשורת המוטב, כמו עיריית חולון או חברת החשמל לישראל, ולא להשאיר את השורה הזו ריקה בשום אופן. על השיק עצמו משרטטים שני קווים מקבילים בחלקו העליון וכותבים ביניהם למוטב בלבד, כדי שאי אפשר יהיה לסחור בהמחאה.
אל תרשמו תאריך על המחאות הביטחון האלה, וכתבו על הצ'ק בכתב יד ברור שהוא ניתן לביטחון בלבד במסגרת חוזה שכירות. מסירת המחאות פתוחות ללא שם מוטב מסכנת את חשבונכם ומאפשרת שימוש לא מבוקר בכספכם.
איזה תפקיד יש למתווך או לחברות כמו רימקס בקביעת הבטחונות?
בעסקאות שכירות רבות במרכז שעוברות דרך סוכנויות תיווך, כמו רשת רימקס או משרדי נדל"ן מקומיים, עוזרים הסוכנים לגבש את המתווה הראשוני של העסקה ומציגים טפסי הצעה מקובלים. מתווך מקצועי שמכיר את המאפיינים של בת ים, יפו וחולון יודע להמליץ לצדדים על סט בטחונות שמותאם לרמת המחירים ולנכס הספציפי, ובכך מונע דרישות מוגזמות שמבריחות שוכרים מעולים.
אבל המתווך אינו צד משפטי להסכם השכירות ואינו מוסמך להעניק ייעוץ משפטי מחייב. הדרישות הסופיות של הבטחונות, נוסח הסעיפים בחוזה ותנאי המימוש נקבעים אך ורק בהסכמה ישירה וכתובה בין המשכיר לשוכר בליווי עורכי דינם. הסתמכות עיוורת על המשפט ככה כולם עושים אינה תחליף לבדיקה יסודית של כל מסמך שנחתם.
סוכנות שפועלת ביושר שואפת לייצר עסקאות בטוחות שבהן שני הצדדים מרגישים מוגנים לאורך כל שנת השכירות. גישור נכון ברמת הבטחונות מאפשר לשוכר לקבל מפתח בראש שקט ולבעל הנכס ליהנות מתשואה יציבה ללא חיכוכים מיותרים.
למתווך תפקיד מגשר בקביעת סט הבטחונות המאוזן לעסקה
איזה סוג בטוחה הכי מתאים לעסקה שלכם
בחירת מנגנון ההגנה הנכון תלויה ברמת הסיכון של הנכס, במידת ההיכרות בין הצדדים וביכולת הנזילות של השוכר. הטבלה הבאה מציגה השוואה מרוכזת בין ארבע הבטוחות המרכזיות הנהוגות בשוק השכירות בישראל, כדי שתוכלו לבחור את השילוב המאזן ביותר עבור העסקה שלכם.
| סוג הבטוחה | רמת הגנה למשכיר | עלות ומורכבות לשוכר | סיכון מרכזי לשוכר | מנגנון הגנה נדרש בחוזה |
|---|---|---|---|---|
| פיקדון כספי במזומן | בינונית עד גבוהה | הקפאת הון נזיל ופגיעה בתזרים | עיכוב בהחזרת הכסף בסיום החוזה | קביעת מועד השבה של עד 60 יום ועילות מוגדרות בלבד |
| ערבות בנקאית | גבוהה מאוד ומימוש מיידי | גבוהה עקב עמלות שנתיות ושעבוד פיקדון | חילוט חד-צדדי מהיר ללא הוכחת נזק | דרישת הודעה מוקדמת בכתב של 14 יום לפני פנייה לבנק |
| שטר חוב שכירות | גבוהה באמצעות פנייה להוצאה לפועל | נמוכה ללא תשלום כספי ישיר | חשיפה משפטית נרחבת אם השטר אינו מוגבל | הגבלת סכום תקרה וכיתוב לביטחון בלבד ושלילת סחרות |
| שיק ביטחון לרשויות | ממוקדת להסדרת חובות שוטפים | אפסית ללא עלויות נלוות | ניסיון לפדות את השיק ללא הצדקה | רישום למוטב בלבד לפקודת הרשות ללא תאריך |
אילו בטחונות סביר לדרוש בדירת מגורים רגילה?
סט בטחונות שקול בדירה של שלושה או ארבעה חדרים במרכז צריך לכסות שני סיכונים עיקריים, את שכר הדירה החודשי ואת החובות השוטפים לספקי השירות, בלי לחנוק את הדייר. דרישה של ערימת בטוחות הכוללת ערבות בנקאית, שטר חוב של חמישים אלף שקלים, שני ערבים וצ'קים פתוחים מייצרת עומס מוגזם שאינו מתאים לדירה רגילה.
מתווה הגיוני ומאוזן כולל שטר חוב מוגבל לסכום השווה לשלושה עד ארבעה חודשי שכירות, לצד שיקי ביטחון ייעודיים שנרשמו לפקודת עיריית בת ים, חברת החשמל ותאגיד המים. בדירות שבהן קיים ציוד יקר ערך או ריהוט מלא שהושאר על ידי המשכיר, אפשר להוסיף פיקדון כספי קטן של חודש שכירות אחד שנשמר בנאמנות ומוחזר מיד עם סיום החוזה.
מבנה כזה מעניק לבעל הבית אמצעי לחץ מהירים ויעילים במקרה של הפרה יסודית, ומאפשר לשוכר להיכנס לנכס מבלי לנעול חסכונות משפחתיים יקרים בבנקים. איזון נכון מגן על ההסכם ומאפשר יחסי שכירות תקינים לשני הצדדים.
איך לנהל משא ומתן על בטחונות בלי לפוצץ את העסקה
כשאתם נתקלים בדרישות בטחונות גבוהות מצד בעל הדירה, הטקטיקה הנכונה אינה סירוב עיוור אלא הסטת הדיון מנושא הכמות לנושא האיכות. במקום לומר שאינכם מוכנים לתת ערבויות, הסבירו למשכיר שאתם מעדיפים להעמיד בטוחה אחת ברורה וסגורה היטב במקום לפזר התחייבויות מעורפלות לכל עבר.
הצגת יציבות כלכלית ומסמכים מסודרים היא הדרך המהירה ביותר להוריד את רמת החרדה של המשכיר. הגיעו לפגישה עם תלושי שכר של שלושת החודשים האחרונים, דפי חשבון בנק נקיים מעיקולים או חזרות שיקים, והמלצה כתובה וברורה מבעל הדירה הקודם שגרתם בה. ברגע שבעל הנכס רואה מולו אדם מסודר ואחראי, הצורך הפסיכולוגי שלו בערבויות דרקוניות מצטמצם מאוד.
אז אם המשכיר מתעקש על ערבות בנקאית, הציעו לו לקבל פיקדון כספי במזומן המוגבל לשני חודשי שכירות כדי לחסוך מעצמכם את עמלות הבנק השנתיות. אם הוא דורש שני ערבים, הציעו להעלות מעט את סכום שטר החוב האישי שלכם תמורת ויתור על חשיפת קרובי המשפחה. פתרונות יצירתיים שומרים על העסקה שלכם בחיים.
אילו צעדים לנקוט אם המשכיר מסרב להחזיר את הבטחונות?
אם עברו שישים הימים וכל החשבונות שולמו במלואם, והמשכיר עדיין מעכב את החזרת שטר החוב או הפיקדון בטענות שווא, פעלו בשיטתיות ובקור רוח. קודם כול אספו את הראיות, כלומר את פרוטוקול מסירת הדירה מיום העזיבה, צילומים ברורים של כל חדר ופינה בנכס ביום סיום החוזה וקבלות מקוריות שמעידות שאיפסתם את חובות הארנונה, הגז, המים והחשמל.
אחר כך שלחו למשכיר מכתב התראה רשמי וענייני, וציינו בו את תאריך פינוי הנכס, את סעיף החוזה הקובע את מועד השבת הבטוחות, ואת העובדה שכל חובות השכירות והתשלומים השוטפים סולקו לחלוטין. דרשו במפורש את החזרת המסמכים או הכספים בתוך שבעה ימי עסקים, וציינו כי עיכוב נוסף יוביל לפתיחה בהליכים משפטיים ולדרישת פיצויים בגין עוגמת נפש והוצאות משפטיות.
אם המשכיר לא נענה למכתב, הגישו תביעה לבית המשפט לתביעות קטנות בעיר מגוריכם. מדובר בהליך קצר וזול שאינו דורש ייצוג של עורך דין, שבו שופטים נוטים לפסוק בחומרה נגד משכירים שמחזיקים כספי בטחונות כבני ערובה ללא עילה חוקית מוכחת.
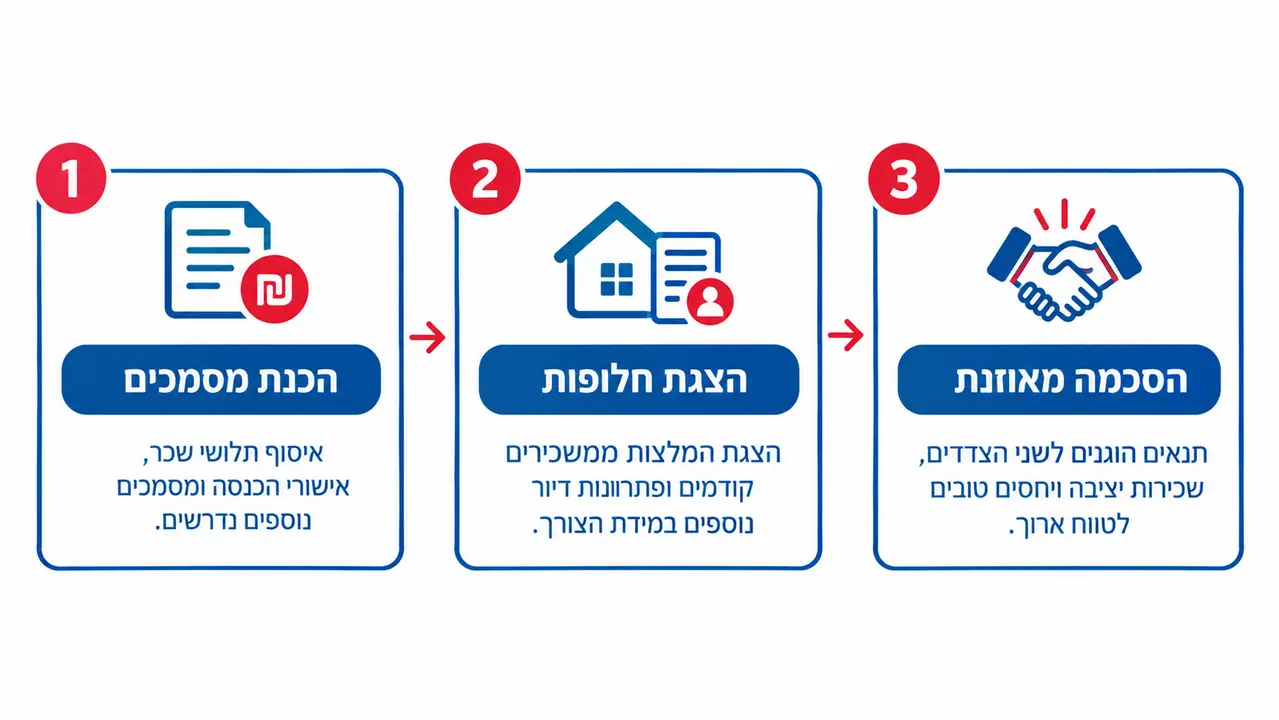
משא ומתן על בטחונות שכירות – הסטת הדיון מהכמות לאיכות
בדיקה מעשית של סעיף הבטחונות לפני חתימת החוזה
לפני שאתם מניחים את העט על החוזה, מומלץ לעבור על רשימת הבדיקות הבאה ולוודא שכל מנגנוני הבטוחות נוסחו בהתאם לכללים הכלכליים והמשפטיים הנכונים.
התחילו בתקרת הבטוחה הכספית, וודאו שסך הכסף שעובר במזומן או בערבות בנקאית לא חורג משלושה חודשי שכירות, כפי שקובע החוק.
בשטר החוב ודאו שמופיע סכום מקסימלי מוגדר ושנרשמה עליו הערה שהשטר מיועד לביטחון בלבד במסגרת חוזה השכירות ואינו סחיר.
לגבי עילות המימוש, דרשו הגדרה מדויקת וסגורה של המקרים שבהם בעל הדירה רשאי לפעול לגביית הבטחונות, ומחקו ניסוחים כלליים ומעורפלים המאפשרים מימוש בגין כל הפרה שהיא.
החוזה צריך לחייב את המשכיר לתת לכם התראה בכתב של שבוע עד שבועיים לפחות לפני שהוא מממש בטוחה כלשהי, כדי שתוכלו להסדיר את המחלוקת.
ודאו גם שנקבע תאריך ברור להחזרת כל המסמכים והכספים לידיכם, לכל המאוחר שישים ימים אחרי פינוי המושכר.
ולבסוף, צלמו בטלפון הנייד כל שטר חוב, שיק ביטחון או טופס ערבות שנמסרים למשכיר במעמד החתימה, ושמרו את הקבצים במקום מגובה.
שאלות נפוצות על בטחונות בשכירות
האם משכיר יכול לדרוש גם ערבות בנקאית וגם שטר חוב יחד?
החוק הישראלי מגביל רק את גובה הבטוחה הכספית הישירה לעד שלושה חודשי שכירות, אך אינו אוסר על שילוב שטר חוב שאינו דורש תשלום מזומן מיידי. יחד עם זאת, דרישה כפולה שכזו מייצרת הכבדה מיותרת, ובמשא ומתן נכון מומלץ לצמצם אותה לבטוחה מרכזית אחת כדי למנוע חשיפת יתר.
מה קורה עם שטר החוב אם החוזה מוארך בשנה נוספת?
כשמאריכים את תקופת השכירות, ציינו במפורש בנספח ההארכה האם השטר המקורי ממשיך לעמוד בתוקפו או שנדרש מסמך מעודכן. אם החלטתם להחליף את שטר החוב בחדש, דרשו לקבל לידיכם פיזית את השטר הישן וקרעו אותו במעמד החתימה כדי שלא יסתובבו שני שטרות במקביל.
האם אפשר לבטל שיק ביטחון אם התעורר ויכוח עם המשכיר?
ביטול חד-צדדי של שיק ביטחון בבנק הוא מהלך מסוכן שעלול לחשוף את השוכר לפתיחת תיק הוצאה לפועל בעילה שטרית ולפגיעה מיידית בדירוג האשראי. במחלוקת עדיף לשלוח מכתב התראה מנומק שמבהיר מדוע אין לממש את השיק, ובמידת הצורך לפנות לבית המשפט בבקשה לצו מניעה.
האם השוכר זכאי לקבל ריבית על פיקדון מזומן שהוחזק אצל המשכיר?
אם הכספים הוחזקו בחשבון העובר ושב הפרטי של בעל הבית ללא הסכמה מיוחדת, הפיקדון מוחזר בסכומו המקורי בלבד. אך אם הוסכם בחוזה על הפקדת הכסף בחשבון נאמנות נושא ריבית או בפיקדון בנקאי סגור, כל הרווחים והתשואות שנצברו בתקופה זו שייכים במלואם לשוכר ויש להחזירם יחד עם הקרן.
קחו את העקרונות האלה לפגישת החוזה הבאה שלכם, השוו כל דרישה לתקרות החוק, וזכרו שהסכם שכירות טוב מתחיל במערכת בטחונות הוגנת ומאוזנת שמגנה על שני הצדדים באותה מידה.
קצת על מתן עזרא
מתן עזרא והצוות המקצועי שלו ממשרד התיווך רימקס אקסטרה הממוקם בטיילת בת ים, מציע עבורכם מאגר גדול של דירות למכירה או דירות להשכרה באזור בת ים/חולון והסביבה. אנו מציעים מקצועיות, יחס אישי ושירות מכל הלב, תוך התאמת הנכס המתאים לכם ביותר מתוך ההיצע הרחב הקיים בבלעדיות אצלנו.
או חייגו 052-4442534