ביטוח דירה להשכרה מסדיר את חלוקת האחריות בין משכיר לשוכר
ביום שישי בשעה שלוש בצהריים צלצל הטלפון בדירה ברחוב בלפור בבת ים בלי הפסקה. מים זרמו מהתקרה של השכן בקומה השלישית, הרסו פרקט חדש ופגעו בארון קיר מעוצב, בזמן שבעל הדירה והשוכר התווכחו ביניהם מי צריך לשלם על הנזק. ביטוח דירה להשכרה מסדיר את חלוקת הסיכונים הזו, והוא כולל ביטוח מבנה שמכסה את קירות הנכס ומערכותיו, לצד ביטוח תכולה וביטוח אחריות כלפי צד שלישי שמגנים על השוכר מפני הרס רכושו ותביעות כספיות כבדות.
כשמשכירים נכס במרכז הארץ, החיכוך בין הצדדים נובע כמעט תמיד מהפער המובנה בין בעל הבית שאינו מתגורר במקום לבין הדייר שמשתמש במערכות השונות מדי יום. אם לא קובעים מראש מי מבטח מה, כל פיצוץ בצנרת סמויה הופך למאבק ממושך שמעכיר את היחסים ומסכן את שני הצדדים באובדן כספי ניכר.
סעיף ביטוחים מנוסח כהלכה בהסכם השכירות מונע סכסוכים של עשרות אלפי שקלים, ומבהיר מראש מי נושא בהוצאה הכספית בעת אירוע נזק פתאומי. כדי לנסח סעיף כזה צריך להכיר את החובות החוקיות של המשכיר ושל השוכר ואת הכיסויים ההכרחיים, וכך אפשר להגן על ההשקעה בנכס בלי לשלם פרמיות מיותרות.
טעות אחת בהגדרת הפוליסה, או השמטה של סעיף ויתור על זכות תחלוף, חושפת את בעל הדירה ואת השוכר לתביעות שיבוב הרסניות מצד חברות הביטוח. חשיפה כזו עלולה למחוק את כל רווחי השכירות שנצברו במשך שנים ארוכות, ולהפוך דירה מניבה למעמסה כלכלית כבדה.
במאמר זה
- מה כולל ביטוח דירה להשכרה ומי משלם על כל רכיב
- מה ביטוח המבנה מכסה ומה נשאר מחוץ לפוליסה
- החשיבות של ביטוח צד ג ושל ויתור הדדי על שיבוב
- סעיפי ביטוח מומלצים לחוזה שכירות
- כיסוי אובדן שכר דירה ודירה ריקה בין שוכרים
- ההבדל בין ביטוח הדירה הפרטי לביטוח ועד הבית
תוכן עניינים
- מה כולל ביטוח דירה להשכרה ועל מה הוא מגן?
- מי משלם על ביטוח דירה שכורה בין השוכר למשכיר?
- האם משכיר דירה יכול לחייב שוכר לשלם על ביטוח מבנה?
- מהו ביטוח מבנה בדירה להשכרה ומה הוא מכסה?
- מה ביטוח מבנה לא מכסה בדירה מושכרת?
- מהו ביטוח תכולה לשוכר בדירה שכורה?
- האם משכיר דירה צריך לעשות גם ביטוח תכולה?
- למה ביטוח צד ג קריטי בדירה שכורה?
- מי אחראי לתיקון כשיש נזילה לשכן מלמטה?
- למה ויתור על שיבוב בין שוכר למשכיר מגן מתביעות?
- אילו סעיפי ביטוח כדאי לכלול בחוזה שכירות כדי למנוע סכסוכים?
- מתי משכיר צריך כיסוי אובדן שכר דירה?
- עד מתי הפוליסה תקפה כשהדירה עומדת ריקה בין שוכרים?
- במה שונה ביטוח הדירה הפרטית מביטוח הבניין של ועד הבית?
- איך מומחי הנדל״ן של רימקס ממליצים לנהל את הביטוחים בנכס?
- שאלות נפוצות על ביטוח דירה להשכרה
מה כולל ביטוח דירה להשכרה ועל מה הוא מגן?
ביטוח דירה להשכרה משלב ביטוח מבנה, ביטוח תכולה וביטוח אחריות כלפי צד שלישי, ומחלק את הסיכונים הכלכליים בין בעל הנכס לבין הדייר. המטרה המרכזית היא למנוע מצב שבו נזק פתאומי לדירה יוצר בור תזרימי או גורר את הצדדים למאבקים משפטיים ממושכים בבתי משפט.
הצורך בכיסוי מפוצל נובע מכך שבעל הבית מחזיק בנכס ההוני אך אינו שולט בשימוש היומיומי שנעשה בו. מנגד, הדייר מחזיק ברכוש פרטי יקר בתוך הדירה, אך אינו נושא באחריות על בלאי התשתיות הקבועות של הבניין. מוקדי החיכוך העיקריים בשטח כוללים נזילות מים שחודרות לדירות שכנות, שריפות כתוצאה מכשל חשמלי, והרס של ריצוף או ארונות מטבח.
אבל המוקד המסוכן ביותר שמתפתח ללא ביטוח מסודר הוא תביעות שיבוב, שבהן מבטחת שפיצתה צד אחד תובעת את מלוא הסכום מהצד השני. כשהביטוחים מוגדרים נכון מראש, האיום הזה מנוטרל ושני הצדדים נהנים משקט נפשי לאורך כל תקופת החוזה.
מי משלם על ביטוח דירה שכורה בין השוכר למשכיר?
משכיר דירה נושא בעלות ביטוח המבנה שמגן על הנכס הקבוע שלו, ואילו השוכר משלם על ביטוח התכולה האישית שלו ועל ביטוח אחריות כלפי צד שלישי. חלוקה זו משקפת את העיקרון הכלכלי הפשוט שלפיו כל צד מבטח את מה שנמצא בבעלותו או בשליטתו הישירה.
בעל הנכס משקיע הון ברכישת הדירה בבת ים או בחולון, ולכן האינטרס העליון שלו הוא לשמור על ערך הקירות, הצינורות והמתקנים הקבועים. לעומת זאת, השוכר אחראי על המעשים שלו בתוך הנכס ועל המכשירים הניידים שהכניס פנימה, מפני שאיש מלבד הדייר אינו יכול לפקח על בטיחות השימוש בהם. וגם כשהצדדים מסכימים על העיקרון, חובה לעגן את הדברים במפורש בתוך חוזה השכירות.
הסדרה מוקדמת מונעת טענות מאוחרות בנוסח של הנחתי שהצד השני דאג לזה. כשכל צד מציג את הפוליסה שלו במועד מסירת המפתח, נמנעים חיכוכים מיותרים ברגע האמת של גילוי תקלה.
האם משכיר דירה יכול לחייב שוכר לשלם על ביטוח מבנה?
לפי הוראות החוק בישראל, משכיר דירה אינו רשאי לדרוש מהשוכר לשאת בתשלום דמי ביטוח המבנה של הנכס המושכר. הכלל הזה מופיע במפורש בחוק השכירות והשאילה, שנועד להסדיר יחסים הוגנים ולהגן על הדיירים מפני גלגול הוצאות שוטפות של בעל הנכס.
המשמעות המעשית היא שכל סעיף בחוזה שכירות שמחייב את הדייר לרכוש פוליסת מבנה עבור הדירה, או מחייב אותו להחזיר לבעל הבית את הפרמיה, הוא פסול ואין לו תוקף משפטי. עם זאת, בעל הנכס רשאי לחשב את סך כל הוצאות האחזקה והביטוח שלו, ולגלם אותן מראש בתוך שכר הדירה החודשי שהוא דורש. אז ההבחנה היא בין תשלום ישיר ונפרד שנאסר על פי החוק, לבין תמחור כולל של העסקה.
אם משכיר מנסה לכפות סעיף כזה בהסכם, הוא חושף את עצמו לדרישות להשבת כספים ואף לביטול תנאים מרכזיים בחוזה. עדיף לפעול בשקיפות ולא לנסות לעקוף הוראות חוק שהצדדים אינם יכולים להתנות עליהן.
מהו ביטוח מבנה בדירה להשכרה ומה הוא מכסה?
ביטוח מבנה לדירה מושכרת מגן על שלד הנכס ועל כל מה שמחובר אליו בחיבור קבע, מהקירות והתקרות ועד הריצוף והתשתיות. הכיסוי חל על נזקי אש ועשן, התפוצצות גז, סערה ורעידת אדמה. הפוליסה מגנה גם על הצנרת הסמויה ומערכות החשמל המובנות, על הברזים ומתקני התברואה ועל דלתות הפנים והחלונות.
עבור המשכיר מדובר ברשת ביטחון פיננסית מפני אירועים קטסטרופליים שעלות שיקומם מגיעה למאות אלפי שקלים. בדירות ותיקות ברחובות ירושלים או רוטשילד בבת ים, שבהן הבניינים הוקמו לפני עשרות שנים, נזק פתאומי לשלד או לתקרה עלול לחסל את התשואה השנתית של ההשקעה. וגם בדירות חדשות בפרויקטים של תמ"א, שריפה מקומית עלולה להרוס מערכות תשתית מורכבות שמחייבות פירוק יסודי של קירות גבס וריצופים.
נקודה מכרעת בביטוח מבנה היא קביעת שווי כינון ריאלי, שמשמעותו עלות הבנייה מחדש של הנכס ולא שווי השוק שלו. ערך הקרקע אינו נשרף באירוע אש, אבל עלות חומרי הבנייה, הפינוי ועבודות ההנדסה מתייקרת באופן מתמיד ומחייבת עדכון שוטף של גבולות הכיסוי.
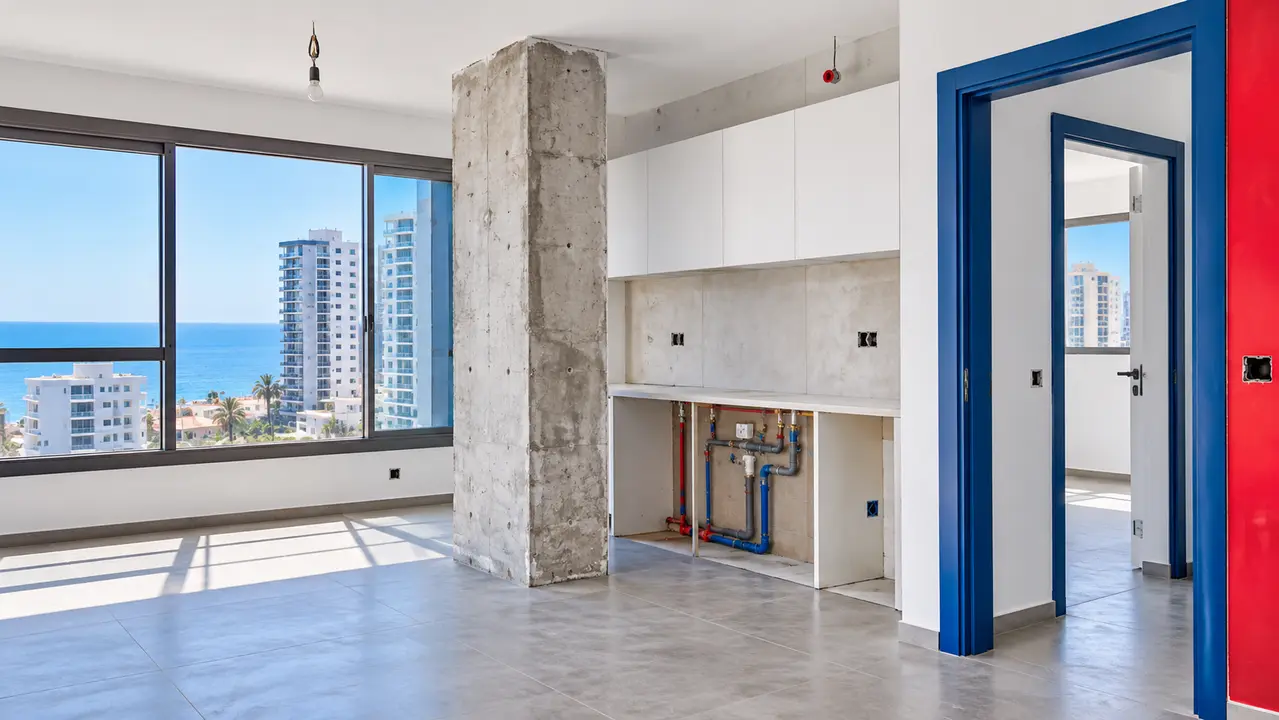
ביטוח מבנה מכסה את שלד הנכס, הצנרת הסמויה והמערכות הקבועות
מה ביטוח מבנה לא מכסה בדירה מושכרת?
ביטוח מבנה אינו מכסה חפצים ניידים של הדייר, בלאי טבעי של מערכות ישנות, נזקים שנגרמו בזדון וסתימות שנובעות מתחזוקה לקויה או השלכת פסולת לאסלה. בעלי נכסים רבים מופתעים לגלות שחברת הביטוח דוחה תביעות כשמדובר בהתפוררות הדרגתית של צינור מים ישן עקב חלודה.
הפוליסה התקנית אינה מפצה על רטיבות קפילרית איטית שחלחלה בקירות במשך חודשים ארוכים בלי שאיש טיפל בה. חברות הביטוח מבדילות בבירור בין מקרה תאונתי ופתאומי שמזכה בפיצוי, לבין הזנחה מתמשכת של בעל הבית שלא החליף צנרת רקובה בזמן. גם סדקים קוסמטיים שאינם פוגעים בכושר הנשיאה של השלד מוחרגים ברוב המקרים מתנאי הפוליסה הבסיסית.
כדי להתמודד עם סיכוני מים יומיומיים, מומלץ להוסיף נספח ייעודי לנזקי צנרת. הנספח מאפשר בחירה בין תיקון בידי שרברב מטעם חברת השירות לבין פנייה לשרברב פרטי עם החזר כספי בהתאם למחירון המאושר.
מהו ביטוח תכולה לשוכר בדירה שכורה?
ביטוח תכולה לשוכר מכסה את הרכוש הנייד של הדייר בתוך הדירה מפני שריפה, פריצה, גניבה ונזקי מים פתאומיים. הכיסוי חל על מוצרי חשמל ומחשבים, על רהיטים וביגוד ועל כלי בית וחפצי ערך. הפוליסה מגנה על כל מה שהשוכר הביא עמו לדירה ושאינו מחובר למבנה בחיבור קבע.
שוכרים רבים מניחים בטעות שאם בעל הדירה מחזיק בביטוח מבנה, חברת הביטוח שלו תשלם על הלפטופ שנהרס או על הבגדים שהושחתו מהצפה. בפועל, ביטוח המבנה של המשכיר אינו מפצה על חפצים פרטיים של השוכר בשום תרחיש. ללא פוליסת תכולה נפרדת, הדייר נאלץ לספוג את מלוא ההפסד הכספי בעצמו.
כדי לקבל פיצוי מדויק בעת אירוע נזק, מומלץ להזמין סוקר מטעם חברת הביטוח שיעריך את שווי הציוד מראש. תיעוד מסודר של קבלות ומספרים סידוריים של מכשירי אלקטרוניקה מקצר משמעותית את הטיפול בתביעה מול המבטחת.
האם משכיר דירה צריך לעשות גם ביטוח תכולה?
משכיר דירה נדרש לרכוש ביטוח תכולה רק אם הנכס מושכר כשהוא מרוהט או מצויד במכשירי חשמל יקרי ערך שנשארים בבעלותו. אם הדירה מושכרת ריקה לחלוטין, אין שום סיבה לרכוש ביטוח תכולה מצד בעל הנכס.
כשהמשכיר משאיר בדירה מקרר ומכונת כביסה, תנור בילט-אין ומערכות מיזוג שאינן מיני-מרכזי או ריהוט לסלון, פוליסת המבנה הבסיסית אינה מגנה עליהם. במצב כזה מומלץ לרכוש ביטוח תכולה מצומצם שמכסה במדויק את רשימת הפריטים של בעל הבית. כדי למנוע ערבוב בין רכוש הדייר לרכוש המשכיר, כדאי לערוך פרוטוקול מסירה שמפרט את כל המוצרים הקיימים ואת מצבם התפעולי.
להשאיר את הציוד הזה בלי ביטוח זה סיכון כלכלי מיותר לחלוטין.
אבל אין צורך לבטח פריטים בעלי שווי כספי נמוך כמו שולחן קפה ישן או כיסאות פשוטים. עלות ההשתתפות העצמית בעת תביעה עלולה לעלות על שווי הפריט עצמו, ולכן כדאי להתמקד במכשירי החשמל המרכזיים בלבד.
למה ביטוח צד ג קריטי בדירה שכורה?
ביטוח צד ג בדירה שכורה מגן מפני תביעות נזיקין בגין פגיעות גוף או נזקי רכוש שנגרמו לאדם אחר שמקורם בשטח הדירה. הכיסוי חל על נזקים שנגרמו לאורחים שנפצעו, לעוברי אורח שנפגעו מחפץ שנפל מחלון הנכס, או לשכנים שספגו נזקי מים כבדים.
עבור השוכר, מדובר ברכיב הביטוחי המשמעותי ביותר שמספק הגנה מפני התרסקות כלכלית. תביעת נזיקין של שכן שהפרקט שלו נהרס, או של אורח שהחליק על שלולית בדירה ושבר את רגלו, עלולה להגיע למאות אלפי שקלים. שוכר צעיר שאינו מחזיק בהון עצמי גבוה עלול למצוא את עצמו בהליכי הוצאה לפועל עקב רשלנות רגעית.
גבול האחריות המקובל בשוק עבור כיסוי זה עומד על סכום של בין מיליון לשני מיליון שקלים. רכישת פוליסה עם גבול אחריות נמוך יותר אינה מספיקה לנוכח היקף הנזקים האפשריים במבני מגורים צפופים.
ביטוח צד ג מגן על השוכר מתביעות נזיקין של שכנים ואורחים
מתלבטים? דברו עם מתן עזרא מרימקס אקסטרה
מי אחראי לתיקון כשיש נזילה לשכן מלמטה?
האחריות לנזילת מים נקבעת לפי מקור הכשל בתוך המבנה. פיצוץ בצנרת סמויה חל על המשכיר ועל ביטוח המבנה שלו, ואילו רשלנות של השוכר חלה עליו ועל פוליסת צד ג שלו. אם צינור מים מתחת לבלטות בסלון התבקע עקב עייפות החומר, בעל הנכס חייב לתקן את התקלה ולשאת בנזקי השכן. לעומת זאת האחריות המלאה רובצת על כתפי הדייר אם השאיר ברז פתוח, שכח את צינור מכונת הכביסה משוחרר או התקין מכשיר מים באופן לקוי.
כאן בדיוק מגיעה נקודת המפנה בניהול נכס מושכר. עד לרגע שבו מים חודרים לתקרת השכן, יחסי השכירות מתנהלים על מי מנוחות סביב שכר הדירה בלבד. אבל ברגע שהנזילה מופיעה, השאלה מי משלם ומי מביא איש מקצוע חושפת את איכות ההסכם שנחתם בין הצדדים ומעמידה למבחן את הביטוחים של שניהם.
צעדים מיידיים כשמגלים נזילה
קודם כול סוגרים את שיבר המים הראשי של הדירה כדי לעצור את התפשטות הרטיבות. מיד אחר כך מצלמים בווידאו ובתמונות את מוקד הרטיבות בדירה ואת התקרה של השכן שנפגע, עוד לפני שמתחילים לנקות. אחר כך פותחים קריאה דחופה במוקד נזקי המים של חברת הביטוח או מזמינים מאתר נזילות מוסמך עם ציוד תרמי.
במקביל בודקים אם מקור המים מגיע מצינור פרטי של הדירה שיוצא ממונה המים, או מצינור ביוב ושופכין ראשי של כלל הבניין. אם מדובר בצינור משותף שעובר בפיר, האחריות לתיקון ולפיצוי השכן מוטלת על נציגות הבית המשותף ולא על בעל הדירה הפרטית.
| סוג הכיסוי | באחריות מי | מה הכיסוי כולל | דוגמה לאירוע מהשטח |
|---|---|---|---|
| ביטוח מבנה | משכיר דירה | קירות, שלד, רצפות ותשתיות אינסטלציה קבועות | פיצוץ צינור מים ראשי מתחת למרצפות בדירה בבת ים |
| ביטוח תכולת שוכר | שוכר הנכס | ביגוד, מוצרי חשמל, מחשבים וריהוט אישי | קצר חשמלי שגרם לעשן והשמיד ציוד אלקטרוני בסלון |
| ביטוח תכולת משכיר | משכיר (בדירה מרוהטת) | מכשירי חשמל וריהוט קבוע שנמסרו לדייר בחוזה | הצפה מהמקלחת שהרסה את ארונות המטבח והמקרר של הבעלים |
| אחריות כלפי צד ג | שוכר (ומומלץ למשכיר) | נזקי גוף ורכוש לאורחים, עוברי אורח ולדירות שכנות | מי שטיפה שחדרו לדירה מתחת וגרמו לקריסת גבס ותאורה |
| ויתור על שיבוב | שני הצדדים הדדית | שלילת זכות המבטחת לתבוע את הצד השני להסכם | שריפה מרשלנות שוכר שבה חברת הביטוח אינה תובעת אותו בחזרה |
למה ויתור על שיבוב בין שוכר למשכיר מגן מתביעות?
סעיף ויתור על שיבוב הוא תנאי בפוליסה שבו חברת הביטוח מוותרת על זכותה החוקית להיכנס בנעלי המבוטח ולתבוע את החזר כספי הפיצויים מהצד השני להסכם השכירות. על פי חוק חוזה הביטוח, כשחברה משלמת למבוטח שלה על נזק שנגרם באשמתו של אדם אחר, היא מקבלת זכות לתבוע את המזיק כדי להחזיר לעצמה את הכסף.
כדי להמחיש את הסכנה, נניח ששוכר שכח סיר על הכיריים וגרם לשריפה שהסבה נזק כבד למבנה הדירה. חברת ביטוח המבנה של המשכיר תשלם לבעל הבית את מלוא הסכום לשיקום הנכס, אך ללא סעיף ויתור שיבוב היא תגיש מיד תביעת ענק נגד השוכר כדי לגבות ממנו את הכספים. מנגד, אם פיצוץ צנרת של המשכיר הרס רכוש יקר של הדייר, חברת ביטוח התכולה של השוכר עלולה לתבוע את המשכיר.
כדי למנוע תרחישים הרסניים כאלה, על שני הצדדים לדרוש מסוכני הביטוח שלהם להוסיף סעיף ויתור הדדי על זכות תחלוף. הסעיף מגן על שני הצדדים מפני תביעות ביטוח צולבות, כל עוד הנזק לא נגרם בזדון.
אילו סעיפי ביטוח כדאי לכלול בחוזה שכירות כדי למנוע סכסוכים?
סעיף ביטוחים מקצועי בחוזה שכירות מגדיר במפורש את חובות הביטוח של כל צד, קובע ויתור הדדי על שיבוב, ומחייב הצגת אישורי ביטוח תקפים במועד המסירה. ניסוח מדויק של הסעיף חוסך אי-הבנות לאורך כל תקופת השכירות.
משכירים רבים מסתפקים באמירה כללית שהשוכר אחראי לכל נזק שייגרם בדירה, אך ניסוח כזה אינו מחייב את חברות הביטוח ומותיר פתח למחלוקות. חוזה מוגן דורש התייחסות פרטנית לפוליסות הנדרשות, לקביעת גבולות אחריות מינימליים, ולמנגנון הדיווח על תקלות שמתגלות בנכס.
סעיפי חובה מומלצים להסכם השכירות
החוזה צריך לחייב את השוכר להציג אישור קיום ביטוחים בנוסח תקני בתוך 14 יום ממועד החתימה, כולל כיסוי צד ג בגבול אחריות של לפחות מיליון וחצי שקלים. כדאי גם לקבוע שהמשכיר יתווסף כמבוטח נוסף בפוליסת צד ג של הדייר, כדי שההגנה המשפטית של הפוליסה תחול גם על בעל הבית בעת תביעת שכן.
סעיף נוסף חייב להסדיר את מנגנון ההשתתפות העצמית בעת הפעלת ביטוח. הכלל הבסיסי קובע כי הצד שאחראי לאירוע הנזק הוא זה שנושא בעלות ההשתתפות העצמית של הפוליסה שהופעלה.
הצד הפוגע נושא בהשתתפות העצמית.
כדאי לעגן גם נוהל דיווח מחייב, שבו השוכר מתחייב להודיע למשכיר בכתב בתוך 24 שעות על כל סימן ראשוני של רטיבות, סדק או תקלה במערכות המים והחשמל.
מתי משכיר צריך כיסוי אובדן שכר דירה?
כיסוי אובדן שכר דירה מפצה את בעל הנכס על דמי השכירות החודשיים שנשללים ממנו כשהדירה אינה ראויה למגורים בעקבות אירוע ביטוחי מכוסה. אם בדירה פרצה שריפה קשה או שהתרחשה הצפה שדורשת ייבוש תת-רצפתי ממושך, השוכר עוזב את הנכס על פי דין ומפסיק לשלם שכר דירה.
עבור משקיעים רבים שמחזיקים דירה להשקעה עם משכנתא פעילה, הפסקת תזרים השכירות לתקופה של חצי שנה מייצרת בור כלכלי מיידי. הבנק ממשיך לגבות את החזר ההלוואה החודשי כסדרו, בעוד הנכס עומד ריק ומשופץ ללא כל הכנסה. כיסוי אובדן שכר דירה נכנס לפעולה בדיוק בנקודה זו ומשלם לבעל הנכס את דמי השכירות החודשיים שהפסיד.
בפוליסות המבנה התקניות בישראל, הפיצוי בגין רכיב זה מוגבל בדרך כלל לתקופה של 6 עד 12 חודשים, או עד לתקרה של אחוז מסוים מסך סכום ביטוח המבנה. משכיר שנשען על דמי השכירות להחזר התחייבויות שוטפות חייב לוודא שרכיב זה נכלל בהרחבות הפוליסה שלו.
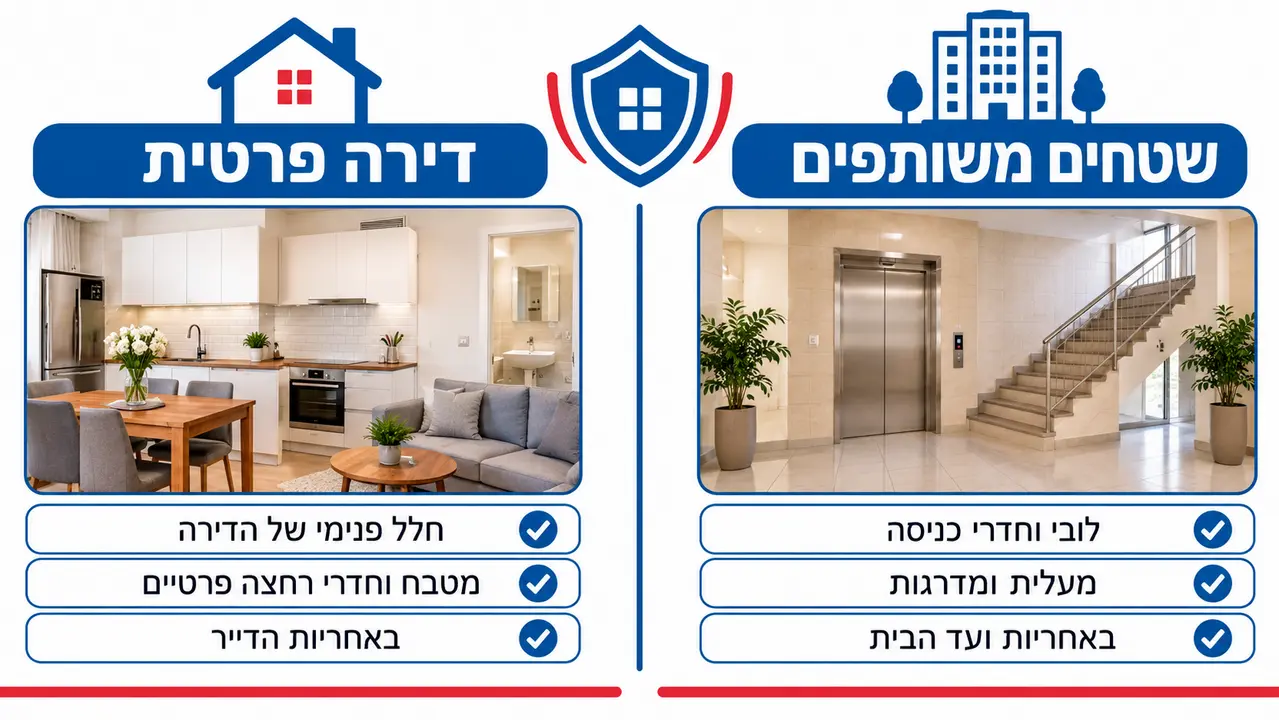
כיסוי אובדן שכר דירה שומר על התזרים החודשי של המשקיע
עד מתי הפוליסה תקפה כשהדירה עומדת ריקה בין שוכרים?
פוליסות ביטוח מבנה רבות מחריגות נזקי פריצה, גניבה או נזקי צנרת מסוימים אם הנכס נותר בלתי מאוכלס לתקופה רצופה של מעל 30 עד 60 ימים. הגדרת דירה שאינה תפוסה בתנאי הפוליסה מאפשרת לחברות הביטוח להפחית פיצויים או לדחות תביעות בטענה להיעדר השגחה סבירה.
תקופות מעבר שבין עזיבת דייר ישן לכניסת דייר חדש, או חודשים שבהם הנכס עובר שיפוץ מקיף, הן התקופות המועדות ביותר לנזקים קשים. נזילת מים קטנה מצינור ניל מתחת לכיור, שמתרחשת בדירה ריקה שאיש אינו מבקר בה, הופכת בתוך שבוע להצפת ענק שמחלחלת לעשר קומות מתחת. כשאיש אינו סוגר את השיבר בזמן, היקף ההרס מזנק.
אז אם הדירה עומדת ריקה למשך יותר מחודש ימים, בעל הנכס נדרש לעדכן את סוכן הביטוח שלו בכתב על המצב. במקרים מסוימים יידרש תשלום פרמיה סמלי עבור הרחבת נכס בלתי מאוכלס, לצד הקפדה על סגירת ברז המים הראשי בעת היעדרות ממושכת מהמקום.
במה שונה ביטוח הדירה הפרטית מביטוח הבניין של ועד הבית?
ביטוח ועד בית אינו מעניק שום כיסוי לפנים הדירה הפרטית, כי הוא מכסה רק רכוש משותף כמו חדר המדרגות והלובי, המעלית והגג או הצנרת המשותפת. פוליסת הבניין נועדה להגן על נציגות הבית המשותף מפני תביעות בגין תאונות בשטחים המשותפים או מפני נזקי שריפה במתקני הבניין המרכזיים.
משכירים רבים טועים לחשוב שאם ועד הבית גובה תשלום עבור ביטוח בניין, אין צורך ברכישת ביטוח מבנה פרטי לדירה שלהם. מדובר בטעות נפוצה שמשאירה את הנכס חשוף לחלוטין. אם שריפה פורצת בתוך המטבח של הדירה, ביטוח ועד הבית לא ישלם אגורה אחת עבור שיקום קירות הדירה, המערכות הפנימיות או הריצוף.
פוליסת הבניין אינה מגנה עליך.
יש גם שטח אפור מורכב במקרים שבהם פיצוץ בצינור השופכין המשותף בתוך פיר הבניין גורם לרטיבות בתוך הדירה המושכרת. במצב כזה, תיקון מקור הצינור חל על ועד הבית, אך תיקון הטיח והצבע בתוך הדירה עלול להיגרר למחלוקת ממושכת שמחייבת התערבות של ביטוח המבנה הפרטי.
| פרמטר להשוואה | דירה ותיקה בבת ים (בניין משנות ה-70) | דירה חדשה בחולון (פרויקט בן 3 שנים) | משמעות פרקטית למשכיר |
|---|---|---|---|
| מצב צנרת ותשתיות | צנרת ברזל או פלסטיק ישנה עם שחיקה גבוהה | צנרת פקס או אס-פי מודרנית עם מרכזיית מים | סיכון נזילות גבוה בדירות ותיקות מחייב הרחבת נזקי מים |
| עלות השתתפות עצמית לנזקי צנרת | עלות גבוהה יחסית למוקד תקלה | עלות נמוכה יותר למוקד תקלה | תיקון בנכס ותיק דורש לעיתים פתיחת רצפות נרחבת יותר |
| סבירות לתביעות שיבוב משכנים | גבוהה עקב עמידות נמוכה של תקרות המבנה הישן | בינונית עקב מערכות איטום מתקדמות ורצפות בטון עבות | ויתור שיבוב הדדי הכרחי במיוחד בבניינים משותפים ותיקים |
| צורך בהרחבת אובדן שכר דירה | קריטי משום ששיקום נכס ותיק אורך זמן רב יותר | חשוב לשמירה על תזרים שוטף של משכנתא גדולה | כיסוי של 12 חודשים מספק הגנה מלאה על ההכנסה החודשית |
איך מומחי הנדל״ן של רימקס ממליצים לנהל את הביטוחים בנכס?
ניהול מקצועי של דירה להשכרה דורש התאמה מלאה בין סעיפי חוזה השכירות לכיסויי הביטוח בפועל, תיעוד מצולם קפדני של הדירה בעת מסירת המפתח, ובדיקת אישורי ביטוח בתחילת כל שנת שכירות. סוכנות התיווך שלנו בבת ים, הפועלת מתוך גישה של שירות מכל הלב, מלווה משקיעים ובעלי נכסים בהגנה על ההשקעה הפיננסית שלהם מפני תקלות שכיחות.
הניסיון בליווי עסקאות בבת ים, חולון, יפו והמרכז מלמד שמניעת סכסוכים מתחילה עוד לפני שהדייר נכנס לנכס. כשעובדים ביושר, קובעים גבולות ברורים בין זכויות השוכר לאחריות המשכיר ומתאימים את הפתרון לדירה הספציפית. מתווך אמין עושה הרבה יותר מתיווך, והוא שומר גם על שווי הנכס ועל התזרים החודשי שלו.
כשקורה נזק, כדאי לפעול לפי סדר קבוע של שלבים וכך להימנע מטעויות יקרות.
בשלב הראשון מזהים את מקור התקלה, למשל פיצוץ צנרת, שריפה מקומית או כשל במערכת החשמל של הדירה.
בשלב השני סוגרים מיד את ברז המים הראשי ומנתקים את מפסק החשמל המרכזי, ואז מרחיקים ציוד יקר מהאזור הרטוב כדי לצמצם את הנזק.
בשלב השלישי מתעדים את כל הממצאים בתמונות ברורות ובסרטוני וידאו ורושמים את השעה המדויקת שבה התגלה האירוע.
בשלב הרביעי השוכר והמשכיר מעדכנים זה את זה בכתב, בוואטסאפ או במייל, על פרטי המקרה ועל הצעדים הראשונים שננקטו.
בשלב החמישי מזמינים איש מקצוע מוסמך שיבדוק את מקור הכשל, פותחים קריאה במוקד הביטוח ובודקים אם התקלה קשורה לרכוש המשותף של הבניין.
בשלב השישי מפעילים את הפוליסה המתאימה, של המשכיר או של השוכר, ומתקנים ביסודיות את המערכות שנפגעו לפי מפרט טכני מאושר.
בשלב השביעי סוגרים את האירוע מול חברת הביטוח, מקבלים מהשמאי דוח נזק סופי ומסדירים את תשלום ההשתתפות העצמית לפי הוראות החוזה.
שאלות נפוצות על ביטוח דירה להשכרה
האם שוכר חייב על פי חוק לעשות ביטוח דירה?
החוק בישראל אינו מטיל חובה על שוכר לרכוש ביטוח תכולה או ביטוח צד ג. עם זאת, חוזה השכירות רשאי בהחלט להתנות את מסירת המפתח בהצגת פוליסות תקפות להגנת שני הצדדים מפני נזקי גוף ורכוש.
האם ביטוח המבנה של בעל הדירה מכסה את המחשב הנייד או הרהיטים שלי?
לא, ביטוח מבנה מגן רק על קירות הנכס ועל המערכות הקבועות של המבנה. חפצים אישיים ורכוש נייד של הדייר מבוטחים אך ורק בביטוח תכולה שהשוכר רוכש בעצמו.
כמה עולה ביטוח צד ג ותכולה לשוכר דירה בממוצע לחודש?
העלות החודשית הממוצעת עבור דירת מגורים סטנדרטית נמוכה יחסית. המחיר הסופי נקבע בהתאם לשווי הרכוש המבוטח, לגבולות האחריות כלפי צד שלישי ולקומה בבניין.
השכן מתחתי טוען שיש לו רטיבות, מאיפה מתחילים לברר?
מזמינים מאתר נזילות מוסמך המצויד במצלמה תרמית כדי לקבוע בדיוק מהיכן מגיעים המים. הבדיקה מגלה אם מדובר בכשל בצנרת הדירה, בחדירת מי גשמים מהמרפסת או בצינור משותף של הבניין.
מדוע משכירים דורשים להופיע כמבוטחים נוספים בפוליסת השוכר?
הוספת המשכיר כמבוטח נוסף בפוליסת צד ג של השוכר מבטיחה שאם שכן או אורח יתבע את בעל הנכס בגלל מחדל של הדייר, חברת הביטוח של השוכר תעניק לבעל הבית הגנה משפטית מלאה ותשלם את הפיצוי הנדרש.
האם ביטוח מבנה מכסה רעידת אדמה או מלחמה?
כיסוי רעידת אדמה כלול בפוליסת המבנה התקנית אלא אם המבוטח ויתר עליו בכתב מפורש. הפוליסה המסחרית אינה מכסה נזקי מלחמה וירי טילים, ועל פי חוק קרן הפיצויים הממשלתית של מס רכוש מטפלת בהם.
מה ההבדל בין שרברב פרטי לשרברב שבהסדר בביטוח מבנה?
שרברב בהסדר כפוף לחברות השירות שעובדות עם חברת הביטוח וההשתתפות העצמית שלו נמוכה יותר, אך זמני ההמתנה עשויים להיות ארוכים. שרברב פרטי מאפשר בחירה חופשית של בעל מקצוע ותיקון מהיר, עם החזר כספי בהתאם לתנאי הפוליסה.
מה קורה אם השוכר מסרב להפעיל את ביטוח צד ג שלו לאחר שגרם נזק?
המשכיר או השכן שנפגע רשאים להגיש תביעת נזיקין ישירה נגד השוכר בבית משפט לתביעות קטנות או בבית משפט השלום. פוליסת הביטוח נועדה להגן על השוכר מתשלום אישי, אך ההחלטה להפעיל אותה נתונה לשיקול דעתו.
האם כדאי לעשות ביטוח דירה לתקופת שכירות קצרה של סאבלט?
כן, סיכוני צד שלישי כמו הצפת מים או שריפה קיימים במלואם גם בתקופות שהייה קצרות של שבועות ספורים. מומלץ לוודא כי קיימת פוליסת צד ג תקפה שמכסה את השוהים בנכס בתקופה זו.
איך מוודאים שסעיף ויתור השיבוב נוסח כהלכה?
מוודאים כי אישור הביטוח הרשמי שהחברה מפיקה כולל סעיף מפורש הקובע כי המבטחת מוותרת על זכות התחלוף כלפי הצד השני לחוזה השכירות, למעט במקרים של נזק שנגרם בזדון מכוון.
בדוק כבר השבוע את חוזה השכירות שלך ואת תוקף פוליסות הביטוח הקיימות בדירה, כדי לוודא שאישור קיום הביטוחים כולל סעיף ויתור שיבוב הדדי והרחבת צד ג מתאימה.
קצת על מתן עזרא
מתן עזרא והצוות המקצועי שלו ממשרד התיווך רימקס אקסטרה הממוקם בטיילת בת ים, מציעים עבורכם מאגר גדול של דירות למכירה או דירות להשכרה באזור בת ים/חולון והסביבה. אנו מציעים מקצועיות, יחס אישי ושירות מכל הלב, תוך התאמת הנכס המתאים לכם ביותר מתוך ההיצע הרחב הקיים בבלעדיות אצלנו.
או חייגו 052-4442534